2006년 나이키의 경쟁상대는 닌텐도였다. 2026년에는 2006년의 나이키다.
세계 최고의 스포츠 브랜드는 어쩌다 자기 자신의 전성기와 경쟁하게 됐을까?
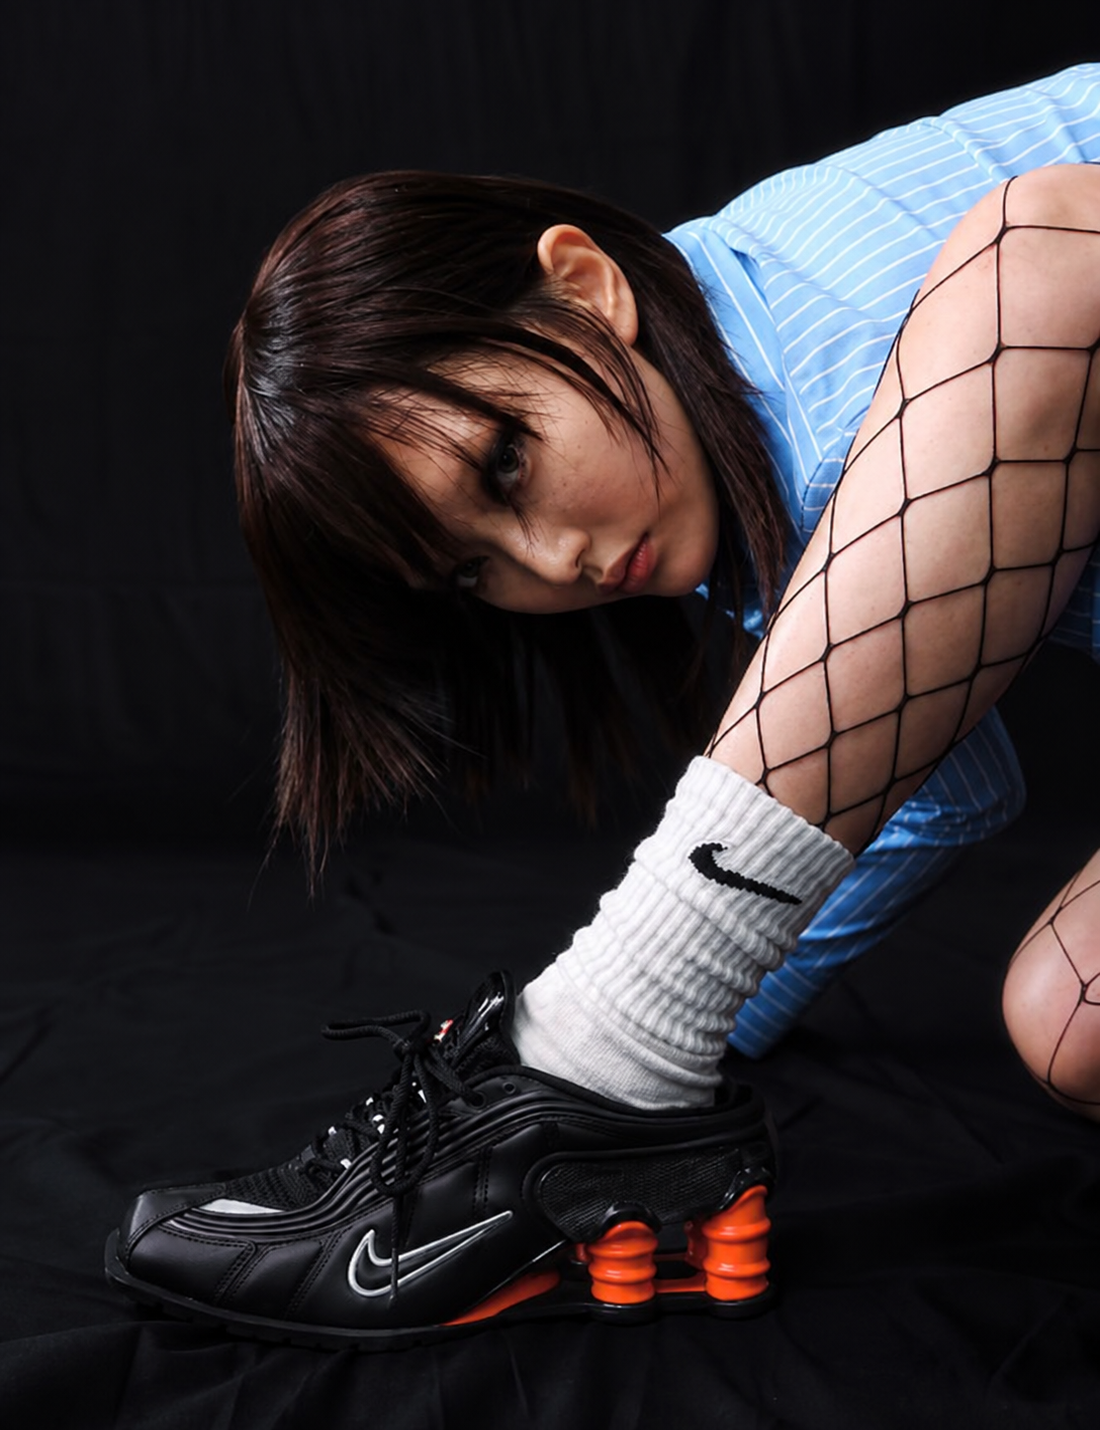
최근 5년 동안 내가 산 나이키는 두 켤레가 전부다. 에어리프트와 샥스. 둘 다 디자인 때문에 샀다.
마르지엘라의 타비를 좋아한다. 부츠도 갖고 있다. 엄지와 나머지 발가락이 갈라진 그 실루엣이 운동화로 나왔으니, 에어리프트는 안 살 수가 없었다.
샥스는 원래 다른 모델을 원했다. Nike Shox MR4 × Martine Rose. 스포츠화인지, 뮬인지, 하이힐인지 모를 기묘한 실루엣. 보자마자 생각했다. 와, 이건 디자인으로 끝났다. 하지만 이미 품절이었고, 리셀 가격은 납득하기 어려웠다. 결국 비슷한 뉘앙스의 Shox Z 블랙·레드를 샀다.
둘 다 나름 만족한다. 그런데 그게 끝이다.
10~15년 전만 해도 달랐다. 웨이트 트레이닝을 할 때 신고 입던 건 모두 나이키였다. 트레이닝화, 레깅스, 스포츠 브라까지. 운동과 관련된 건 고민 없이 나이키를 골랐다.
지금 내 옷장에 남은 나이키는 운동을 위한 것이 아니다. 평소 소재와 봉제, 패턴을 유심히 보는 편인데, 언제부턴가 나이키에서 예전만큼의 완성도를 느끼기 어려웠다. 스포츠 브랜드의 운동화를 샀는데, 스포츠는 구매 이유에 없었다.
어쩌면 내 소비 경험이 지금 나이키의 문제를 보여 주는 건 아닐까. 나이키는 왜 이렇게 됐을까.
나이키가 소비자에게 직접 팔기로 했을 때
기업의 악재는 갑자기 찾아오는 것처럼 보이지만, 대개 오랜 시간 쌓이다가 결정적인 사건을 만나 한꺼번에 터진다. 호재도 마찬가지다. 오래 준비한 결정이 시대의 변화와 맞물리면 예상 이상의 성과를 낸다. 나이키에게는 둘 다 일어났다. 그 중심에 유통이 있었다.
잘나가던 시절, 나이키는 합리적인 결정을 내렸다. 이커머스의 시대가 오니, 유통업체를 거치지 않고 소비자에게 직접 팔자. 마진이 커지고, 고객 데이터를 직접 갖고, 가격과 브랜드 경험을 통제할 수 있다. DTC, Direct-to-Consumer. 나이키는 2017년 Consumer Direct Offense를, 2020년 Consumer Direct Acceleration을 발표하며 직접판매로 방향을 틀었다.
그리고 기막힌 타이밍에 코로나19가 왔다. 매장은 문을 닫았고, 온라인 쇼핑이 급증했다. 나이키가 가려던 방향으로 세상이 먼저 움직였다. 전략이 좋았는지, 운이 좋았는지 구분하기 어려울 정도였다. 2022 회계연도 467억 달러였던 매출은 2024년 514억 달러까지 올랐다.
그다음이 달라졌다. 2025년 매출은 463억 달러로 줄었고, 2026년 464억 달러로 제자리였다. 정점보다 약 10% 작은 규모다. 2026년 Nike Direct는 6%, 디지털은 12% 줄었고, 도매는 6% 늘었다. 직접판매를 밀어붙이던 회사에서 디지털이 가장 크게 빠지고, 다시 손을 내민 도매가 회복하고 있었다.
직접판매의 수익성이 매력적이라는 것과, 직접판매만으로 시장을 장악할 수 있다는 것은 다른 이야기였다.
사람들이 다시 달리기 시작했을 때
코로나19는 사람들을 집에 가뒀지만, 동시에 밖으로 달리게 했다. 체육관이 닫히자 혼자, 장비 없이 할 수 있는 운동은 러닝뿐이었다. 운동 기록 앱 Strava에 따르면 2020년 4~6월 야외 러닝 기록은 1년 전의 1.9배였고, 마라톤 기록 중 혼자 달린 비율은 2019년 14%에서 44%로 뛰었다.
그 흐름을 탄 건 러닝 전문 브랜드였다. HOKA는 두꺼운 쿠셔닝으로, On은 독자적인 밑창 구조로 러너들의 발을 사로잡았다. 2020 회계연도 약 3억 5,000만 달러였던 HOKA의 매출은 2025 회계연도 약 22억 달러가 됐다. On의 매출은 2020년 약 4억 2,500만 스위스프랑에서 2024년 23억 2,000만 스위스프랑으로 늘었다. 아디다스도 존재감을 되찾았다.
아이러니한 건 러닝이 원래 나이키의 출발점이었다는 사실이다. 나이키는 육상 코치와 러너가 만든 회사였다. 사람들이 다시 달리기 시작한 바로 그때, 나이키는 어디서 팔지를 고민하고 있었다. 코로나19가 끝나 소비자들이 매장으로 돌아왔을 때, 나이키가 공급을 줄인 멀티브랜드 매장에는 이미 러너들이 고른 다른 신발이 놓여 있었다.
2024년 Retail Dive가 인용한 Wedbush 애널리스트는 나이키가 어디서 팔지에 집중하느라 무엇을 팔지에 대한 집중을 잃었다고 평가했다. 나는 이 말이 정확하다고 생각한다. 그리고 한 번 다른 브랜드를 신어 본 소비자는 반드시 돌아오지 않는다.
그런데 나이키의 문제는 유통만이 아니었다
나이키는 스포츠 기술을 패션으로 바꾸는 데 탁월한 회사였다. 에어맥스의 공기주머니, 샥스의 뒤축 기둥, 플라이니트의 편직 구조. 기능이 형태를 만들고, 그 형태가 브랜드의 상징이 됐다.
내 에어리프트도 그렇다. 1996년 나이키는 맨발로 달리던 케냐 러너들에게서 영감을 받아, 엄지와 나머지 발가락을 나눈 러닝화를 만들었다. 이름도 케냐의 그레이트 리프트 밸리에서 따왔다. 달리기를 위해 태어난 형태였다. 그런데 나에게 그 형태는 마르지엘라의 타비로 읽혔다. 나는 러닝화를 샀지만, 내가 산 건 타비였다.
어느 순간부터 나이키의 신제품에서는 새로운 기능보다 새로운 컬러웨이와 협업, 과거 모델의 재해석이 먼저 보였다. 마틴 로즈의 MR4처럼 훌륭한 협업도 있다. 하지만 한정판은 화제를 만들 뿐, 매일 신는 운동화의 완성도를 대신하지는 않는다.
20년 넘게 운동한 사람에게 물어봤다
피트니스만 20년 넘게 해 온 남편에게 넌지시 물었다. "나이키가 다시 잘되려면 어떻게 해야 할 것 같아?" 남편은 기다렸다는 듯 답했다.
"나이키 기술 자체는 정말 뛰어나. 처음 테크팩을 입었을 때는 진짜 놀랐거든. 그런데 다음 버전, 그다음 버전으로 갈수록 원래 좋았던 기능이 사라져. 소재도 그렇고, 디자인도 점점 이상해지고. 결국 좋은 소재 쓰고 기본으로 돌아가는 수밖에 없을 것 같아."
나는 패션을 만드는 사람의 눈으로 소재와 봉제를 아쉬워했고, 남편은 20년 넘게 운동복을 입어 온 사람의 몸으로 기능의 퇴보를 아쉬워했다. 다른 경험에서 출발해 같은 결론에 닿았다. 제품이 예전만큼 만족스럽지 않다는 것.
남편은 처음 테크팩을 입었을 때의 놀라움을 아직 기억한다. 소비자는 신제품을 경쟁사 제품과만 비교하지 않는다. 자신이 가장 만족했던 그 브랜드의 과거와도 비교한다.
수익성이 떨어지면 제품도 나빠지는 걸까?
하나의 가설을 세워 본다. 매출이 정체되고 재고가 쌓이면 할인이 늘고 수익성이 떨어진다. 기업은 비용을 줄이고, 소재와 부자재, 공정도 그 대상이 될 수 있다. 그 결과 소비자가 느끼는 품질까지 떨어지면, 정가로 살 이유가 약해지고 할인 의존이 커지는 악순환이 시작된다.
나이키가 소재를 낮춰 수익성을 지켰다는 근거는 없다. 공시가 보여 주는 건 할인과 재고 비용의 부담까지다. 그래도 이 질문은 남는다. 기업이 수익성을 되찾으려 비용을 줄일 때, 소비자가 그 제품을 사는 이유까지 함께 줄이고 있는 건 아닐까.
2006년 나이키의 경쟁상대는 닌텐도였다
2006년, 정재윤의 책 《나이키의 상대는 닌텐도다》가 나왔다. 당시 한국경제가 소개한 논리는 도발적이었다. 운동화 회사의 경쟁상대는 다른 운동화 회사가 아니라 게임회사다. 아이들이 게임을 하느라 운동하지 않으면 운동화도 덜 팔리니까. 소비자의 운동 시간을 빼앗는다면 산업이 달라도 경쟁자라는 발상이었다.
처음 접했을 때는 꽤 호기롭다고 생각했다. 신발 안에는 더 이상 적수가 없다는 건가?
20년이 지난 지금은 다르게 읽힌다. 그 시절 나이키는 스포츠 기술을 새로운 디자인으로 보여 주고, 그 디자인을 대중의 상품으로 만들고, 소비자가 어디서든 만날 수 있게 하는 데 탁월했다. 지금 나이키가 다시 증명해야 할 것도 그것이다.
Back to Basics. 그리고 소비자가 있는 곳으로
나이키의 회생방안은 크게 두 가지라고 생각한다.
첫째, 기능과 품질이라는 기본으로 돌아가는 것. 운동화는 결국 신발이다. 아무리 멋져도 신고 움직이는 제품이다. 소재와 착화감, 내구성, 봉제와 접합의 완성도, 운동 목적에 맞는 기능에서 다시 경쟁력을 찾아야 한다. 불필요하게 늘어난 컬러웨이와 비슷한 제품을 줄이고 핵심 제품에 개발 역량과 생산 규모를 모으면, 복잡성을 낮추고 품질에 더 많은 자원을 쓸 수 있다.
둘째, 소비자가 있는 곳으로 돌아가는 것. 자사몰과 앱은 여전히 중요하다. 하지만 소비자는 브랜드가 정해 준 채널에서만 쇼핑하지 않는다. 멀티브랜드 매장에서 신어 보고, 나란히 놓고 고른다. 그 접점을 포기하는 건 판매처 하나가 아니라, 소비자가 브랜드를 발견하고 선택할 기회를 잃는 일이다. 직접판매와 도매가 서로 다른 역할을 하는 균형이 필요하다.
나이키도 이 방향으로 움직이고 있다. 2024년 10월 엘리엇 힐이 CEO로 돌아온 뒤, 스포츠 중심의 혁신과 도매 파트너십 회복에 집중했고, 과거 인기 모델에 기대던 상품 구성도 손보고 있다. 2026년 10월 발표한 FY2027 1분기 실적에서 나이키는 스포츠 퍼포먼스의 진전을 말하면서도, Sportswear와 Jordan에는 아직 개선할 부분이 있다고 밝혔다.
하지만 회복은 느리다. 같은 분기 매출은 4% 줄었고, Nike Direct와 디지털은 각각 8%, 13% 감소했다. 방향을 다시 잡는 것과 소비자가 그 변화를 체감하는 것은 다른 문제다. 소비자가 다시 매장에 들어왔을 때, 사고 싶은 나이키가 있어야 한다.
나이키의 가장 가혹한 경쟁자
다시 내 옷장으로 돌아온다. 10~15년 전, 나에게 나이키는 운동하는 나를 위한 브랜드였다. 지금은 멋진 운동화를 가끔 사는 브랜드다. 나이키는 여전히 나에게 디자인을 팔 수 있다. 하지만 운동복을 고를 때, 나는 더 이상 나이키부터 떠올리지 않는다.
패션을 위해 나이키를 사는 게 잘못은 아니다. 나이키는 원래 스포츠와 패션을 잇는 데 탁월한 브랜드였다. 다만 스포츠 기술에서 출발한 디자인이 구매 이유가 되는 것과, 기능에 대한 신뢰 없이 디자인만 남는 것은 다르다.
소비자는 새로운 나이키를 자신이 기억하는 가장 좋았던 나이키와 비교한다.
10여 년 전 나의 운동복은 모두 나이키였다. 최근 5년, 나는 디자인 때문에 두 켤레를 샀고, 거기서 멈췄다.
2006년 나이키의 경쟁상대는 닌텐도였다. 2026년에는 2006년의 나이키다.
남겨 둔 질문 / AN OPEN QUESTION
브랜드가 쌓아 온 헤리티지가 가장 가혹한 경쟁자가 될 때, 그 브랜드는 무엇으로 자신을 이길 수 있을까? 스포츠 브랜드가 디자인으로만 팔리기 시작할 때, 그 브랜드는 여전히 스포츠 브랜드일까?
한국경제, 2006.11.03 — 《나이키의 상대는 닌텐도다》 관련 기사
NIKE, Inc. — FY2026 연간 실적 및 연차보고서
NIKE, Inc. — FY2027 1분기 실적 발표, 2026.10.01
Retail Dive — Nike의 DTC 및 도매 유통 전략 변화
Canadian Running Magazine — Strava's Year in Sport report tells the story of running during COVID-19
Deckers Brands — FY2025 Annual Report
Swissinfo — On exceeds two billion in sales for the first time
Yuri Choi의 개인적인 관찰과 질문을 담았습니다. 참고한 자료는 본문과 출처 링크에서 확인할 수 있습니다.